Đề xuất sửa đổi đối tượng chịu thuế và miễn thuế sử dụng đất phi nông nghiệp

(Ảnh minh hoạ: Tiến Dũng).
Bộ Tài chính đang dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập doanh nghiệp. Trong đó, cơ quan này đề xuất quy định mới về đối tượng chịu thuế, đối tượng không chịu thuế sử dụng đất phi nông nghiệp.
Theo Luật Thuế sử dụng đất phi nông nghiệp hiện hành, đối tượng chịu thuế sử dụng đất phi nông nghiệp gồm đất ở tại nông thôn, đất ở tại đô thị, đất sản xuất, kinh doanh phi nông nghiệp (đất xây dựng khu công nghiệp, đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh, đất khai thác, chế biến khoáng sản, đất sản xuất vật liệu xây dựng, làm đồ gốm), đất phi nông nghiệp thuộc đối tượng không chịu thuế nhưng sử dụng vào mục đích kinh doanh.
Đánh giá cho thấy quy định đã bao quát tương đối đầy đủ các loại đất tại thời điểm ban hành (Luật Đất đai năm 2003).
Tuy nhiên, pháp luật về Luật Đất đai 2024 đã có sự thay đổi theo thể chế kinh tế thị trường, trong đó sửa đổi, bổ sung và hoàn thiện về phân loại đất. Cách phân loại đối tượng chịu thuế sử dụng đất phi nông nghiệp chưa thống nhất với cách phân loại đất phi nông nghiệp theo Luật Đất đai 2024.
Cụ thể, Luật Đất đai 2024 đã sửa đổi phân loại đất so với Luật Đất đai 2003 đối với đất sản xuất kinh doanh phi nông nghiệp như sau: bổ sung "đất cụm công nghiệp", "đất thương mại, dịch vụ"; thay thế cụm từ "đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh" thành "đất cơ sở sản xuất phi nông nghiệp"; thay thế cụm từ "đất khai thác, chế biến khoáng sản" thành "đất sử dụng cho hoạt động khoáng sản"; bỏ "đất sản xuất vật liệu xây dựng, làm đồ gốm".
Do đó, Bộ đề xuất sửa đổi quy định về đối tượng chịu thuế sử dụng đất phi nông nghiệp là đất phi nông nghiệp theo cách phân loại đất hiện hành. Bao gồm đất ở tại nông thôn, đất ở tại đô thị; đất sản xuất, kinh doanh phi nông nghiệp (đất khu công nghiệp, cụm công nghiệp, đất thương mại, dịch vụ, đất cơ sở sản xuất phi nông nghiệp, đất sử dụng cho hoạt động khoáng sản); đất phi nông nghiệp thuộc đối tượng không chịu thuế sử dụng vào mục đích kinh doanh.
Tại dự thảo, Bộ Tài chính cũng ề xuất sửa đổi, hoàn thiện quy định về đối tượng không chịu thuế để phù hợp với phân loại đất theo quy định pháp luật đất đai hiện hành.
Theo đó, đất phi nông nghiệp không sử dụng vào mục đích kinh doanh bao gồm: đất sử dụng vào mục đích công cộng (đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất có công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh; di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng).
Bên cạnh đó còn đất sử dụng cho hoạt động tôn giáo, đất sử dụng cho hoạt động tín ngưỡng; đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu trữ tro cốt; đất có mặt nước chuyên dùng; đất xây dựng trụ sở cơ quan, đất sử dụng vào mục đích quốc phòng, an ninh.
Đất xây dựng công trình sự nghiệp (đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác); đất phi nông nghiệp khác theo quy định pháp luật đất đai.
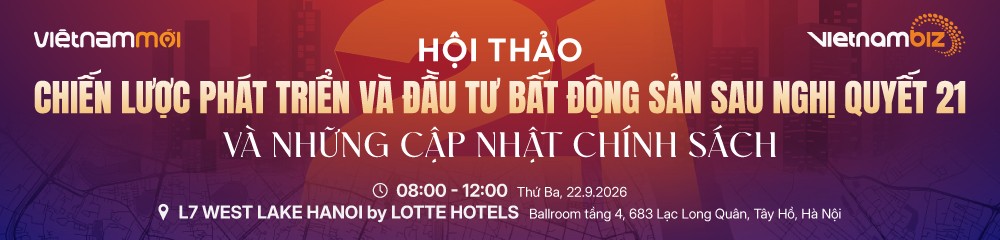
Hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách”
Thời gian: 8h00 ngày 22/09/2026
Địa điểm: L7 West Lake Hanoi by Lotte Hotels, Ballroom tầng 4, 683 Lạc Long Quân, Tây Hồ, Hà Nội
Sự kiện quy tụ đại diện cơ quan quản lý, Đại biểu Quốc hội, chuyên gia bất động sản, chuyên gia kinh tế độc lập, doanh nghiệp… Các diễn giả sẽ cùng thảo luận, phân tích những nội dung quan trọng của Nghị quyết 21 và những chính sách mới; từ đó đánh giá tác động, gợi mở chiến lược phát triển và đầu tư bất động sản trong thời gian tới.
Hai phiên thảo luận chính:
Phiên 1: Nghị quyết 21 và các thay đổi pháp lý
Phiên 2: Những tác động đến tương lai phát triển và đầu tư bất động sản
Thảo luận - Hỏi đáp cùng chuyên gia


 Hà Nội đấu giá 8 thửa đất tại xã Bình Minh, khởi điểm từ 13 triệu đồng/m2
 TRỰC TIẾP
-
 Những chuyên gia sẽ góp mặt tại Hội thảo 'Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách'
14:10 | 20/09/2026
- Hà Tĩnh sẽ có Khu đô thị du lịch sinh thái Thiên Cầm hơn 17.200 tỷ đồng 14:00 | 20/09/2026
- Lộ diện dự án bất động sản đầu tay của nhà sản xuất đồ chơi gỗ duy nhất trên sàn chứng khoán 13:22 | 20/09/2026
- Các quốc gia xử lý chung cư hết niên hạn ra sao? 07:00 | 20/09/2026
- Lộ diện dự án bất động sản đầu tay của nhà sản xuất đồ chơi gỗ duy nhất trên sàn chứng khoán 13:22 | 20/09/2026
- Nhiều doanh nghiệp bất động sản lớn đề xuất làm dự án ở Mộc Châu 21:34 | 19/09/2026
- Hình ảnh sân vận động lớn nhất thế giới sau 9 tháng khởi công 07:00 | 20/09/2026
- Những chuyên gia sẽ góp mặt tại Hội thảo 'Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách' 14:10 | 20/09/2026
- Chính phủ thống nhất thời hạn sử dụng nhà chung cư theo niên hạn công trình 10:23 | 20/09/2026
- Chính phủ yêu cầu ngân hàng chấm dứt cho vay tập trung vào doanh nghiệp 'sân sau' 19:19 | 19/09/2026
- Hà Tĩnh sẽ có Khu đô thị du lịch sinh thái Thiên Cầm hơn 17.200 tỷ đồng 14:00 | 20/09/2026
-
 Liên danh Vingroup đầu tư đô thị hơn 4.600 ha ven vịnh Hạ Long
-
 Vinaruco (VRG) có lãi trở lại nhờ hợp đồng thuê đất tại KCN Cộng Hòa
-
 Từ Shark Bình, Shark Thủy đến Shark Tam, Khải Silk: Ai cũng muốn lấn sân bất động sản
-
 Bắc Ninh điều chỉnh quy hoạch khu công nghiệp của KBC
-
 Hơn 49ha đất gần Bãi Trường quy hoạch cho dự án Phú Quốc Housing và bóng dáng của MIK Group


- Các quốc gia xử lý chung cư hết niên hạn ra sao?
- Hà Tĩnh sẽ có Khu đô thị du lịch sinh thái Thiên Cầm hơn 17.200 tỷ đồng
- Hình ảnh sân vận động lớn nhất thế giới sau 9 tháng khởi công
- Chính phủ thống nhất thời hạn sử dụng nhà chung cư theo niên hạn công trình
- Chuyên gia: Trục đại lộ cảnh quan không phải mục tiêu duy nhất khi điều chỉnh quy hoạch phân khu sông Hồng
- Giá vàng hôm nay
- Giá vàng 9999
- Giá xăng dầu hôm nay
- Giá dầu thô
- Giá heo hơi hôm nay
- Tỷ giá euro
- Tỷ giá USD
- Tỷ giá yen Nhật
- Tỷ giá vietcombank
- Lịch cúp điện
- Lãi suất ngân hàng
- Lãi suất tiết kiệm
- Lãi suất tiền gửi
- Lãi suất ngân hàng Agribank
- Lãi suất ngân hàng Sacombank
- Lãi suất ngân hàng BIDV
- Lãi suất ngân hàng Vietinbank
- Lãi suất ngân hàng Vietcombank
- Entity